摘要
8月底以来,中央连续2次出台全国性地产政策:828新政宣告行业销售制度正式转轨,9月29日启动近年来首次中央贴息居民按揭。我们认为两轮政策殊途同归,指向房地产行业更广义的企稳,全国房价更大范围的企稳条件正逐步具备。
供给端:未来两年供给预计持续收缩
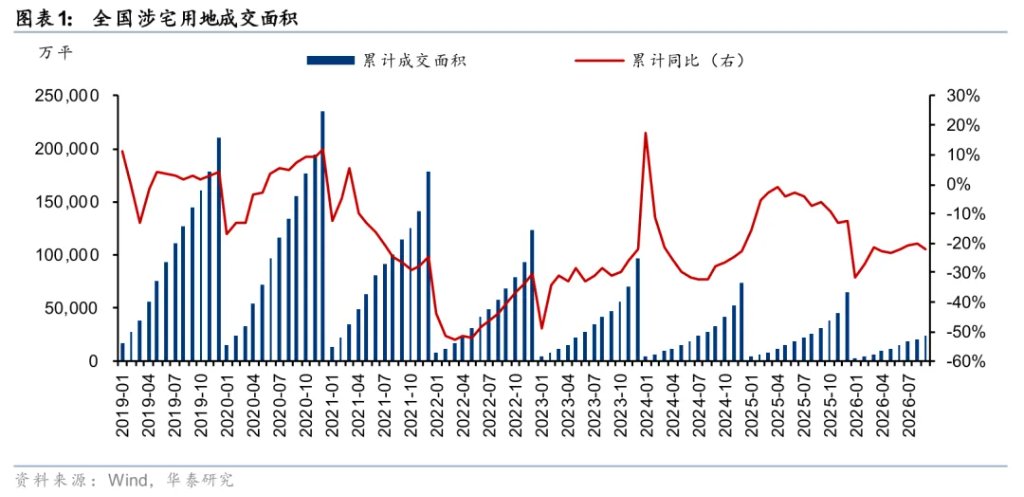
828政策后房企拿地能力减弱,未来两年供给端或将持续收紧。828新政重构房地产商业模式,截至10月11日,北京、上海、广州、武汉、天津、杭州等地相继发布住房销售制度改革细则,现售制下项目现金流回正周期显著拉长;据我们测算,新预售/新现售模式下房企可动用拿地金额可能将下滑33%/41%。据中指院数据,9月全国涉宅用地成交面积单月同比下降32.3%,降幅较8月(-16.6%)明显走阔,1-9月累计成交面积同比下降22.3%,土地市场整体延续缩量态势。
需求端:购房卡点减轻,潜在购房群体加速落地
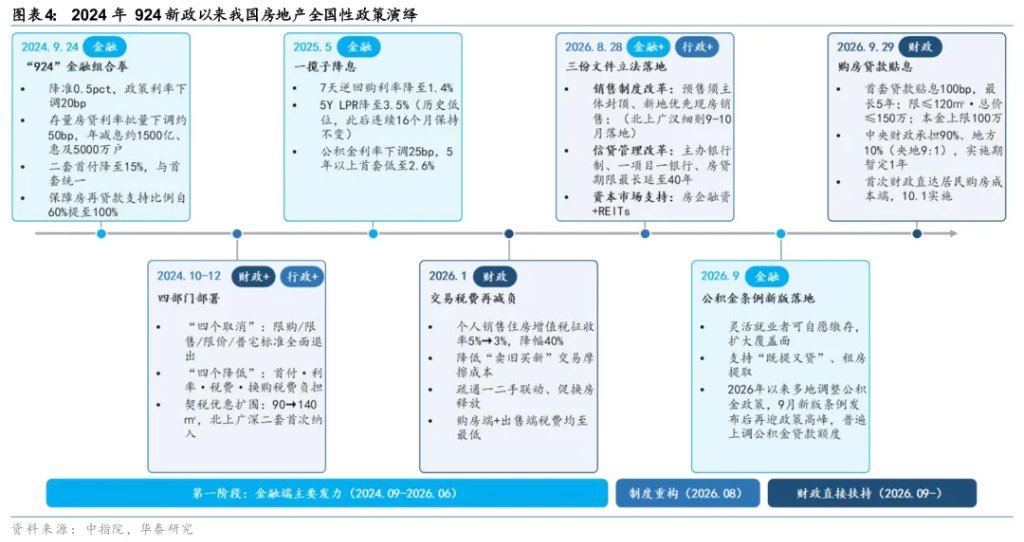
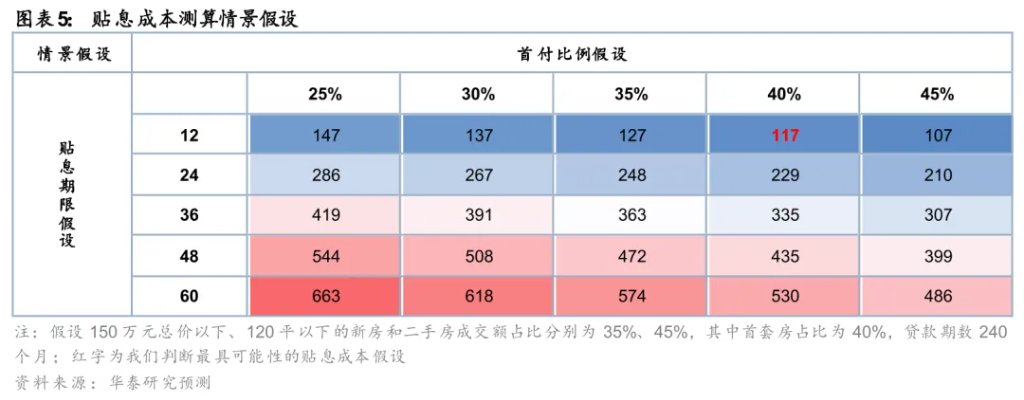
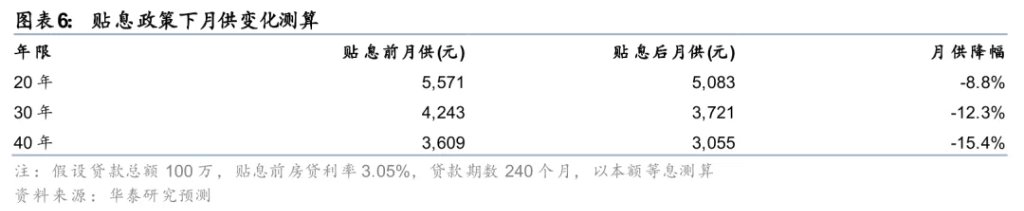
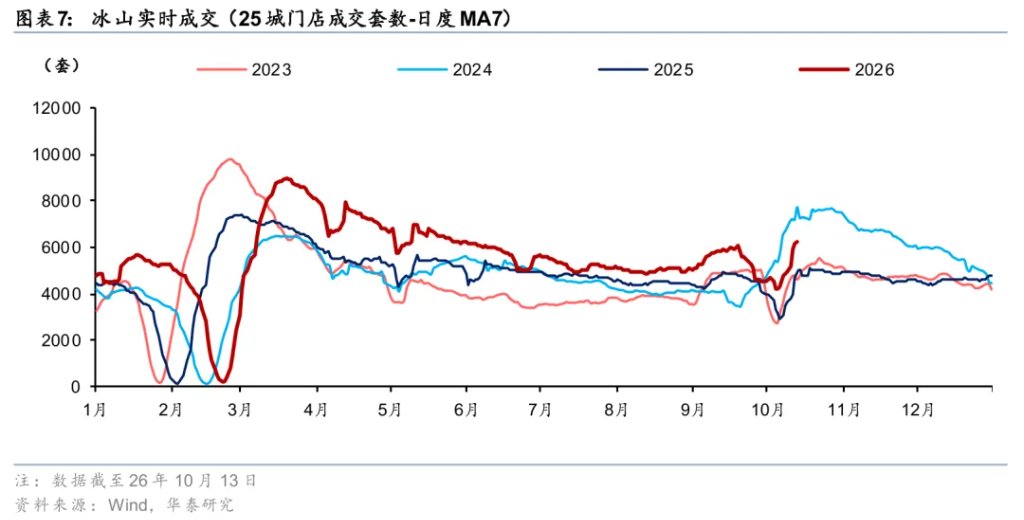
随着929财政贴息政策出炉,2024年924至今我国支持地产的政策已前所未有的全面和立体,行政端、金融端、财政端共同护航刚性需求及改善需求落地。929政策降低居民购房负担卡点:按100万元贷款、当前房贷利率3.05%测算,贴息100bp后,30年期月供由4243元降至3721元(-12.3%)、累计利息下降35.6%;现房销售制下房屋“所见即所得”,购房决策中的交付风险敞口被制度性移除。政策落地后转化已经启动:10月1-13日,25城二手房门店成交套数同比+33%,较9月增速提升14pct,我们认为观望需求向成交的转化开始提速,预计积累的潜在购房群体将在未来一年入市。
租金端:月供租金走向平衡,更大范围的房价企稳条件已逐步具备
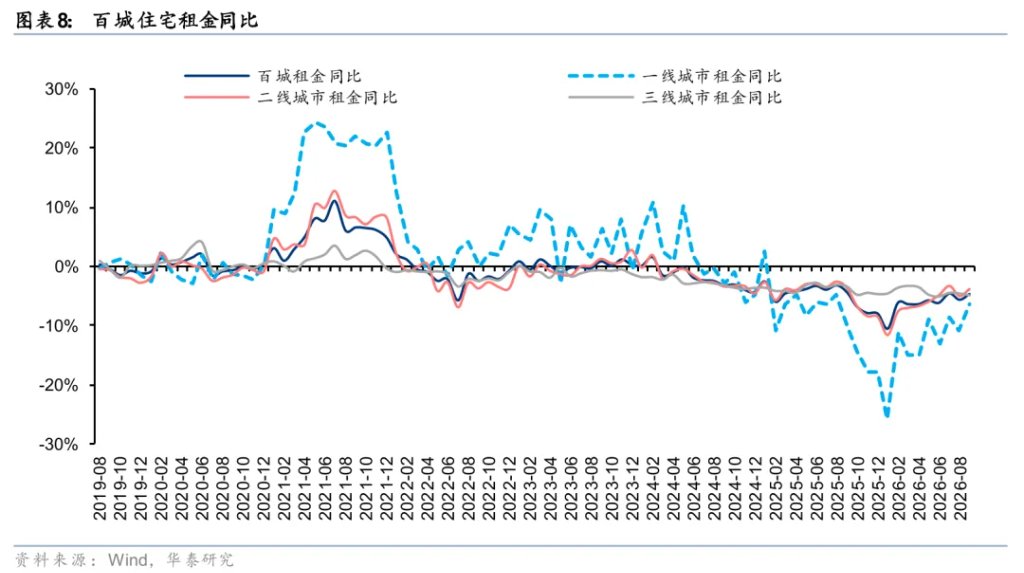
我国房价离一阶导转正所需的置换链条激活、重点城市租金企稳、利率环境优化三条件中,部分条件已经具备:截至2026年9月,百城住宅租金同比降幅持续收窄至4.7%,为2025年以来最小降幅;贴息后符合条件首套贷款利率实质性降至约2.05%,为历史最低且低于公积金首套利率;全国百城住宅租金收益率约2.46%,150万以下低总价房屋的租售比或可达3.0%以上,“月供低于租金”在政策覆盖客群中已经确立。截至2026年8月,70城中新房价格实现企稳(年内累计上涨)的城市已达9个,二手房实现企稳的城市有5个,且北京、上海、广州、深圳四个一线城市全部转正——价格发现最充分的市场或已完成出清。我们预计2027年将有更大范围的城市房价迎来企稳。
投资逻辑:地产股开始迈向“中期逻辑”
市场普遍将828新政视为供给端利空,而我们认为供给收缩与结构性“供平过租”的形成正在为更大范围的房价企稳创造条件。市场对828政策反应已相对充分,未来细则影响将逐步弱化。我们认为2027年全国房地产市场成交量有望上新台阶、更多城市房价筑底,适应新模式的房企将迎来新周期。
正文
8月底以来,中央连续2次出台全国性地产政策:828新政宣告行业销售制度正式转轨,9月29日启动近年来首次中央贴息居民按揭。我们认为两轮政策殊途同归,指向房地产行业更广义的企稳,全国房价更大范围的企稳条件正逐步具备。
供给端:未来两年供给预计持续收缩
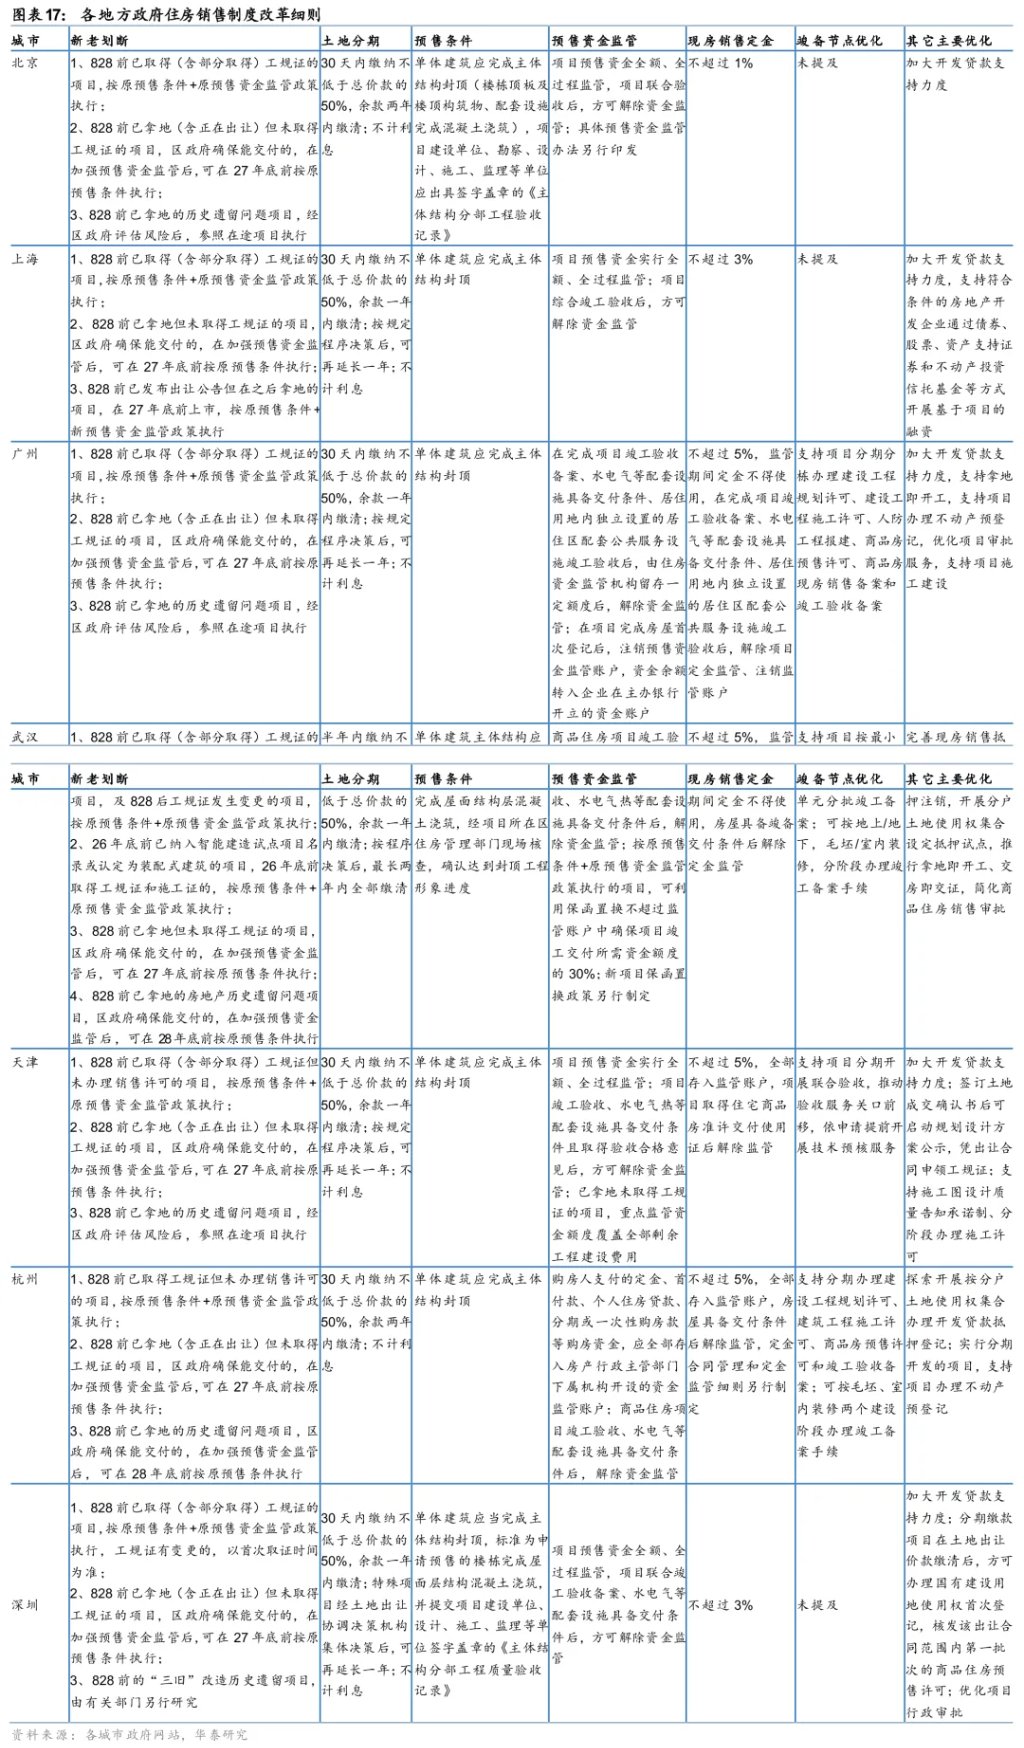
828政策后房企拿地能力减弱,未来两年供给端或将持续收紧。828新政重构房地产商业模式,房企现金流压力普遍上升。截至10月11日,北京、上海、广州、武汉、天津、杭州等地相继发布住房销售制度改革细则,增量项目(828后拿地)普遍面临更严条件:预售需主体结构封顶、预售资金全额全过程监管、按揭贷款竣工备案后发放。现售制下,项目现金流回正周期显著拉长,制约房企拿地能力。据我们的报告《量化测算住房销售制度改革对房企及行业的影响》(2026.9.13),考虑土地分期付款等对冲机制,新预售/新现售模式下房企可动用拿地金额将下滑33%/41%,这意味着在资金周转降速下,未来土地出让金或将在当前规模基础上下降30%-40%。
828政策后,其影响逐步在土地市场端显现。据中指院数据,9月全国涉宅用地成交面积单月同比下降32.3%,降幅较8月(-16.6%)明显走阔;一方面受去年同期高基数影响,另一方面828新政落地后房企观望情绪加重、拿地趋于谨慎。1-9月累计成交面积24461.1万平米,同比下降22.3%,降幅较1-8月(-20.0%)小幅扩大,土地市场整体延续缩量态势。
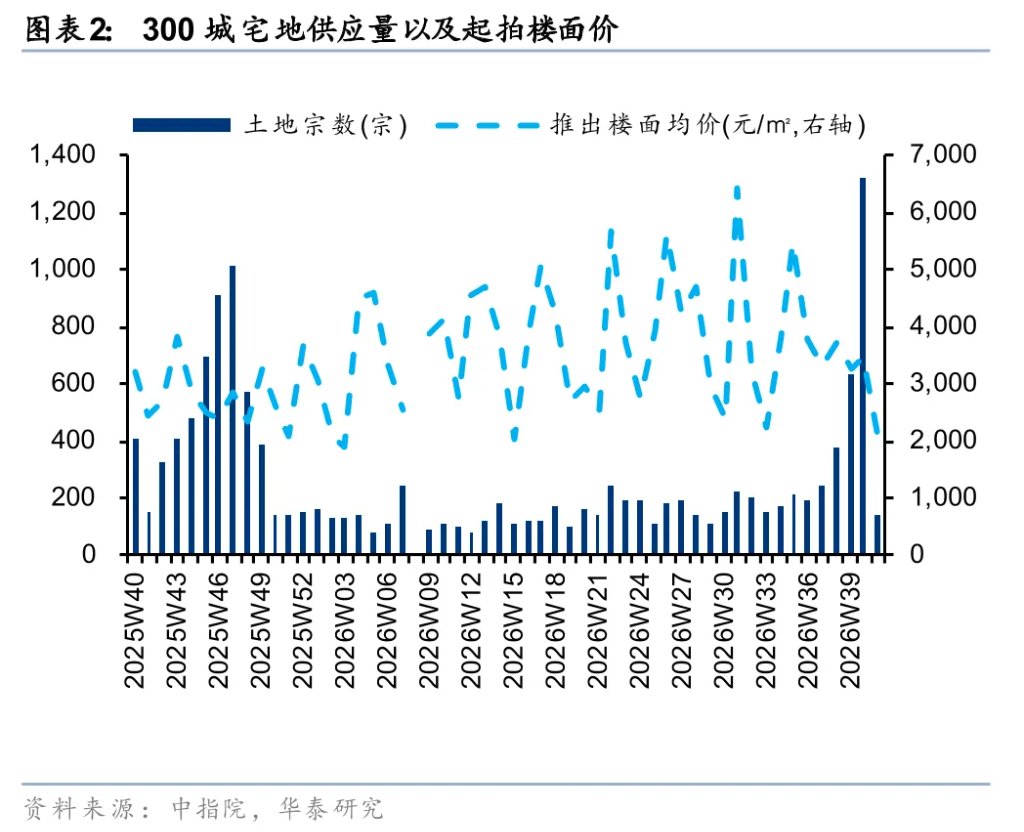
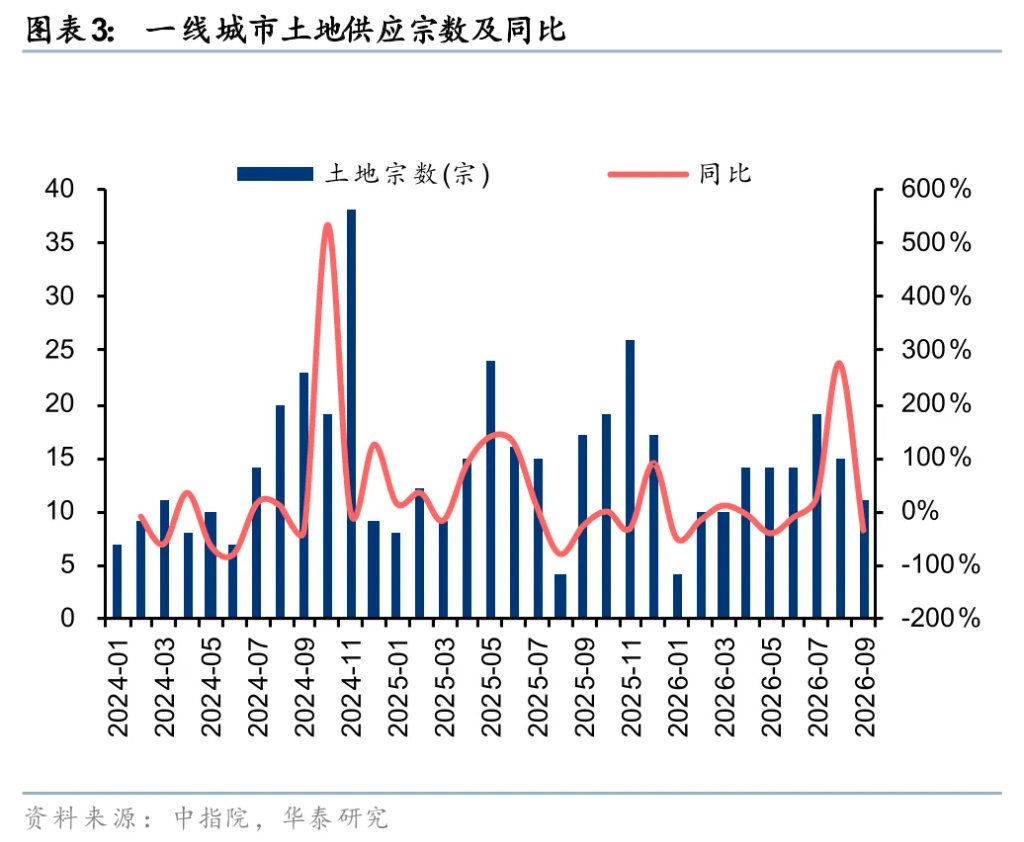
供给方面,一线城市供地量收缩,9月宅地供应宗数同比下降35%。步入10月趋势或将进一步凸显。10月以来土地供应趋缓,节后首周300城供应宅地宗数环比下降89%,同比下降10%,其中一线城市中仅广州有5宗地块待拍,其余城市均无涉宅用地出让安排。
需求端:购房卡点减轻,潜在购房群体加速落地
随着929财政贴息政策出炉,2024年924至今我国支持地产的政策已前所未有的全面和立体:行政端(限购限贷持续优化、828住房销售制度改革及北上广汉细则落地)、金融端(首付比例下调、房贷利率下调、房贷期限最长延长至40年、5年期以上LPR降至3.5%的历史低位且已连续16个月保持不变)、财政端(交易税率调整、929贴息),共同护航我国刚性需求及改善需求落地。
8月以来两大政策共同指向减少居民购房卡点,最后推动真实购房群体需求落地:
929政策降低居民购房负担卡点:按100万元贷款、当前房贷利率3.05%测算:贴息100bp后,30年期月供由4243元降至3721元(-12.3%)、累计利息由52.8万元降至34.0万元(-35.6%);叠加828新政房贷期限最长延长至40年,40年期月供由3609元降至3055元(-15.4%)。即月供负担有望减少10%+。
现房销售制下房屋“所见即所得”,购房决策中的交付风险敞口被制度性移除。现房销售模式下,一方面交付风险因现房销售制度安排得以消减,另一方面,户型、园林、装修均实体可见,货不对板的质量风险同步消除——交付确定性与品质确定性共同降低了购房决策中的隐性折价,“买得放心”本身即是需求。
预期改善叠加卡点减轻有望推动本就有购房意愿和能力的居民走出观望。中指研究院调查显示,8月底购房意愿强于上月的居民占比环比回升1.2个百分点至16%,半年内计划购房占比升至17%的相对高位,其中一线城市提升最为明显(+1.7pct);长江商学院三季度投资者情绪调查亦显示,房价看涨预期由2025年末的37%回升至56%。
政策落地后转化已经启动:10月1-13日,25城二手房门店成交套数同比+33%,较9月增速提升14pct,我们认为观望需求向实际成交的转化开始提速,我们预计积累的潜在购房群体将在未来一年入市。
租金端:月供租金走向平衡
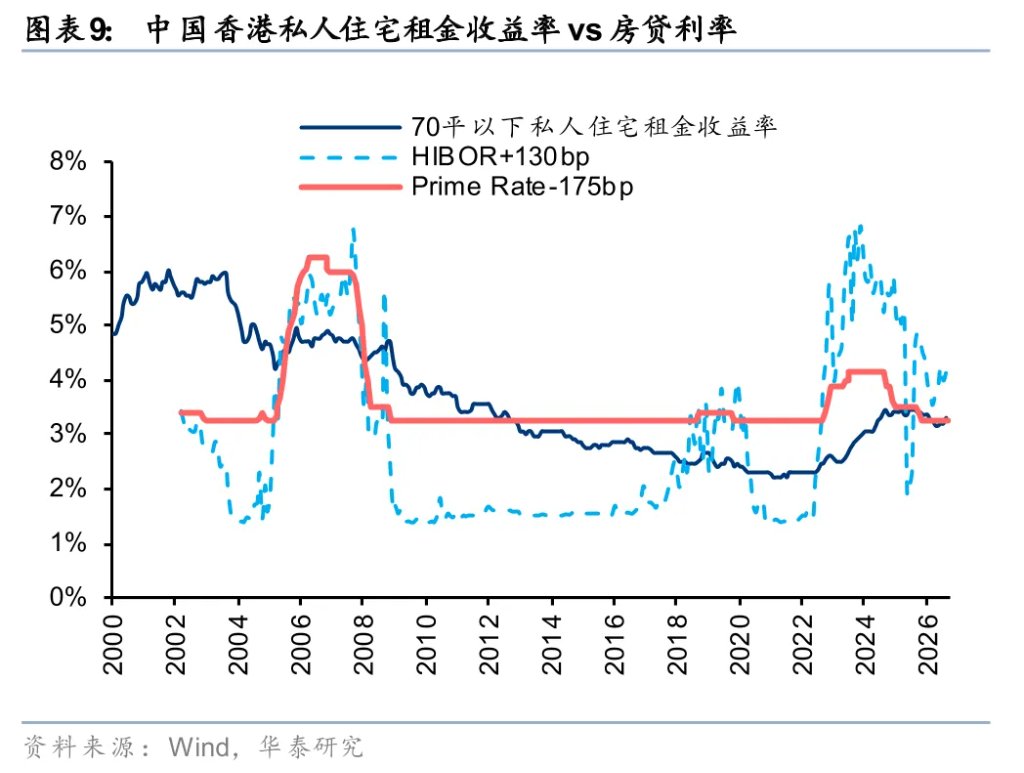
香港楼市企稳经验显示了租金月供平衡带来的传导路径。2025年初伴随4月HIBOR急跌,香港H按房贷利率由3月约5.0%骤降至5月的1.9%附近,尽管接下来三个月有所回升,至25年9月达4.8%,但随后趋势性下行至2026年3月的约3.5%;香港私人住宅价格指数于2025年4月见底,此后持续回升,至2026年2月累计上涨约7.4%。中小户型“供平过租”推动“租转买”需求入市、成交量放大进而房价转涨的传导链条,在香港得到完整验证。
我们在4月报告《我国房价正迎来二阶导转正》(2026.4.10)中提出,我国房价离一阶导转正还差:置换链条激活、重点城市租金企稳、利率环境优化。而截至当前,其中部分条件已经具备:
重点城市租金企稳:截至2026年9月,百城住宅租金同比降幅自2025年12月的8.0%持续收窄至4.7%,为2025年以来最小降幅,租金端压力明显缓解。分能级看,二线城市同比降幅自25年12月的8.5%收窄至3.9%;一线城市同比自去年末的深度负增长修复至-6.3%;三线城市降幅稳定在4.9%左右,韧性相对较强。租金中位数口径下,上海和深圳今年来租金实现正增长,前9月累计涨幅分别为2.8%和0.7%,较去年全年同比改善5.4和3.7pct,北京、广州虽未增长,但较去年全年跌幅收窄3.8和1.6pct至0.7%和0.4%。
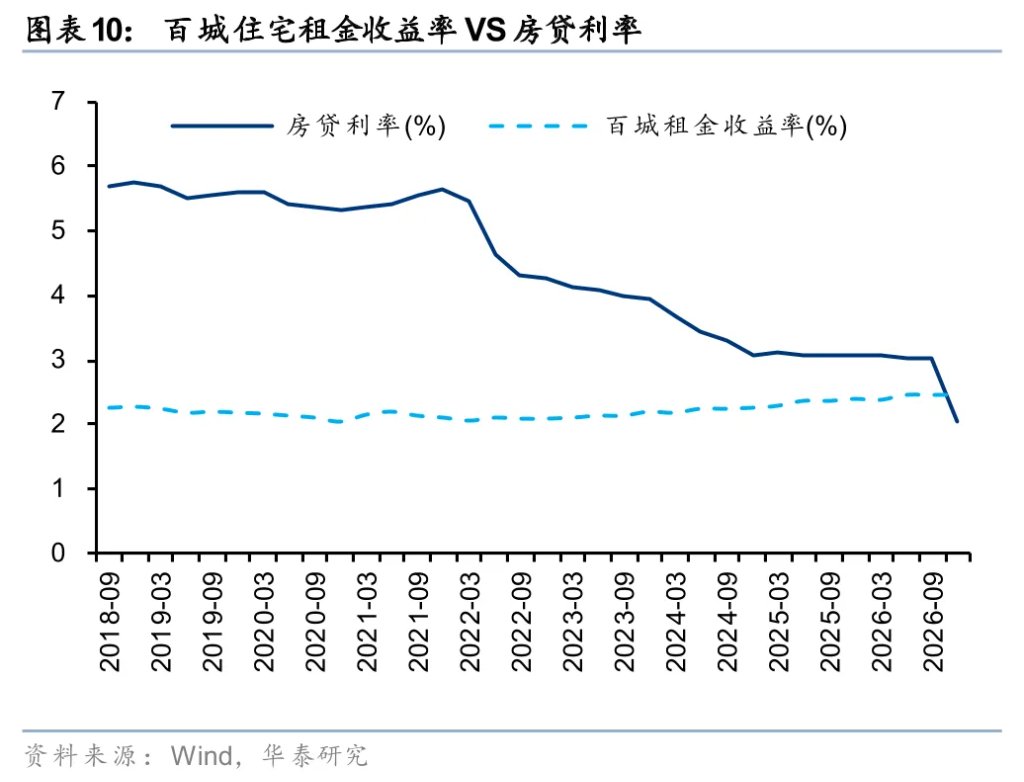
利率环境历史性优化:截至26年6月,全国平均房贷利率为3.05%,为2008年有统计以来最低水平;叠加贴息后,符合条件首套贷款利率实质性降至约2.05%,不仅为历史最低,且已低于公积金首套利率。
我国“供平过租”的平衡正在结构性形成:截至2026年9月末,全国百城住宅租金收益率约2.46%,150万以下低总价房屋的租售比或可达3.0%以上——而贴息后符合条件首套房贷利率约2.05%,且贴息覆盖范围(面积≤120㎡、总价≤150万)恰与高租售比的低总价房屋高度重叠,“月供低于租金”在政策覆盖客群中已经确立。
更大范围的房价企稳条件已逐步具备
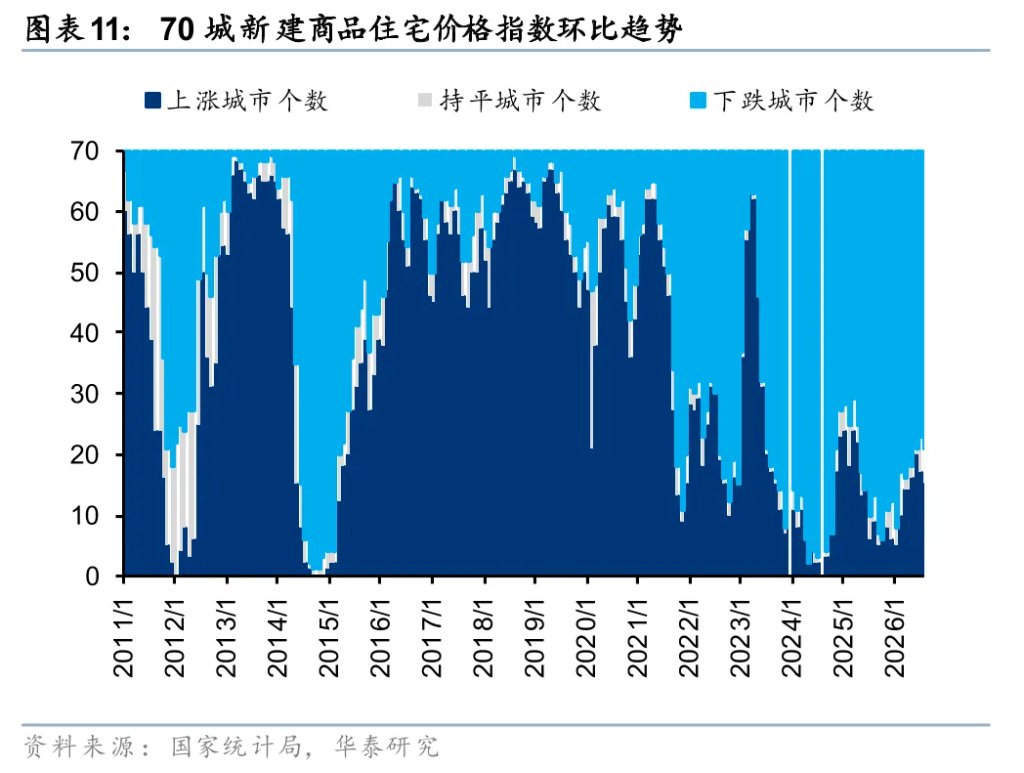
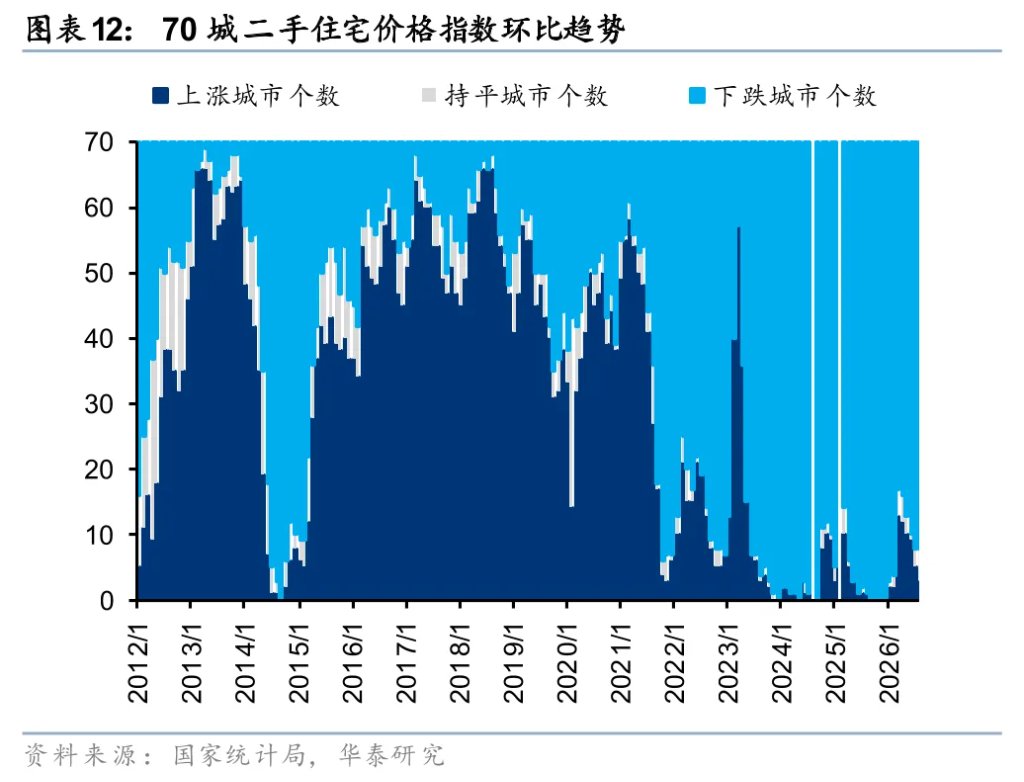
自2026年以来,70城中房价环比上涨的城市数量有所提升。新房环比上涨城市数从2025年12月的6个升至2026年6月的20个(1-8月分别为5、10、14、14、16、20、17、15个),上涨城市平均涨幅亦有所扩大;二手房环比上涨城市数从2025年12月的0个一度升至3月的13个,但4月以来有所回落(6月9个、7月5个、8月3个),二手房整体仍处于以价换量阶段。从累计涨幅看,截至2026年8月,70城中新房价格实现企稳(年内累计上涨)的城市已达9个,分别为上海(+2.0%)、杭州(+1.8%)、大连(+1.0%)、宁波(+0.8%)、深圳(+0.7%)、沈阳(+0.6%)、厦门(+0.5%)、广州(+0.4%)、银川(+0.2%),另有武汉(基本持平)、合肥、青岛、南京4城累计跌幅在0.3%以内、接近企稳;二手房实现企稳的城市有5个,分别为上海(+2.5%)、北京(+1.2%)、深圳(+0.9%)、沈阳(+0.4%)、广州(+0.1%),宁波、徐州基本持平。
值得关注的是,二手房价格企稳的城市由零增至5个,且北京、上海、广州、深圳四个一线城市全部转正——核心城市二手房价格经历了最长的下跌周期后率先见底,通常意味着价格发现最充分的市场已经完成出清,其信号意义强于新房。
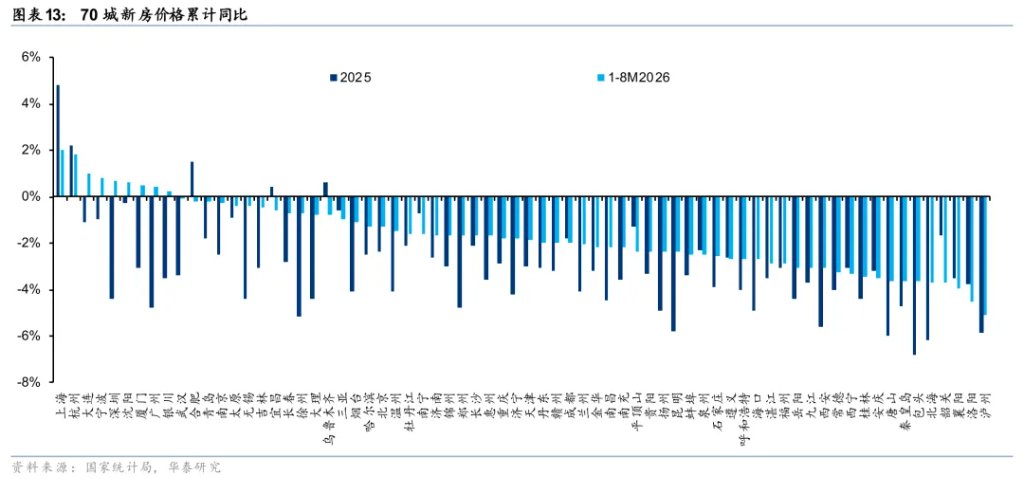
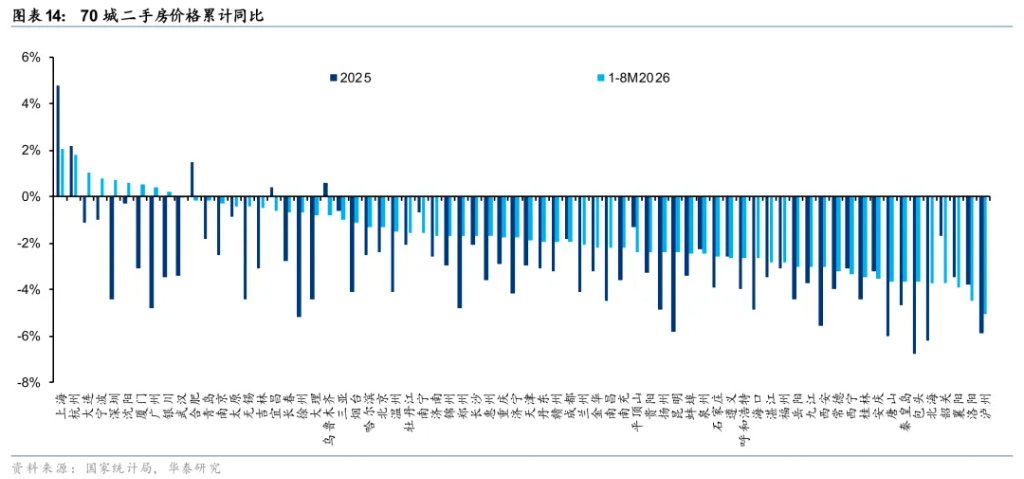
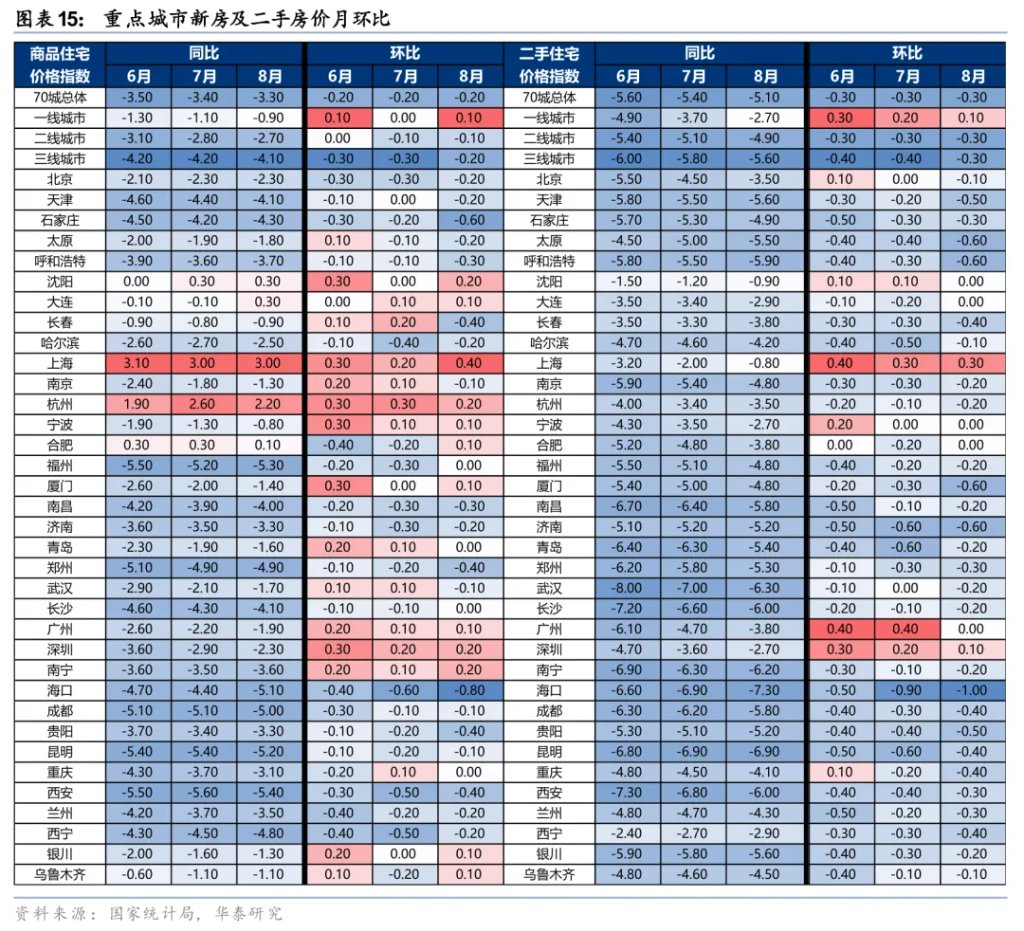
我们预计2027年或将有更大范围的城市房价迎来企稳。核心逻辑在于:其一,供给端,828新政后未来两年新开工与推盘持续收缩,重点城市新房库存去化已趋健康;同时,二手房挂牌压力实质性缓解:49城挂牌量自2025年10月的435万套高点回落至当前的428万套,同比由升转降(-1.5%),供需关系在更多城市走向再平衡;其二,需求端,贴息使符合条件房屋的持有成本与租金基本打平,“供平过租”客群率先完成房价预期扭转,置换链条自下而上激活——先是一线及强二线二手房企稳,再传导至改善新房需求;其三,价格水平上,多数城市房价较高点已有深度调整。参照2026年上海、杭州等率先企稳城市的路径(二手房先于新房、低总价先于高总价),我们预计2027年新房及二手房累计上涨城市数将进一步扩围,全国房价的企稳将从个别城市走向城市群。建议关注两个路径:
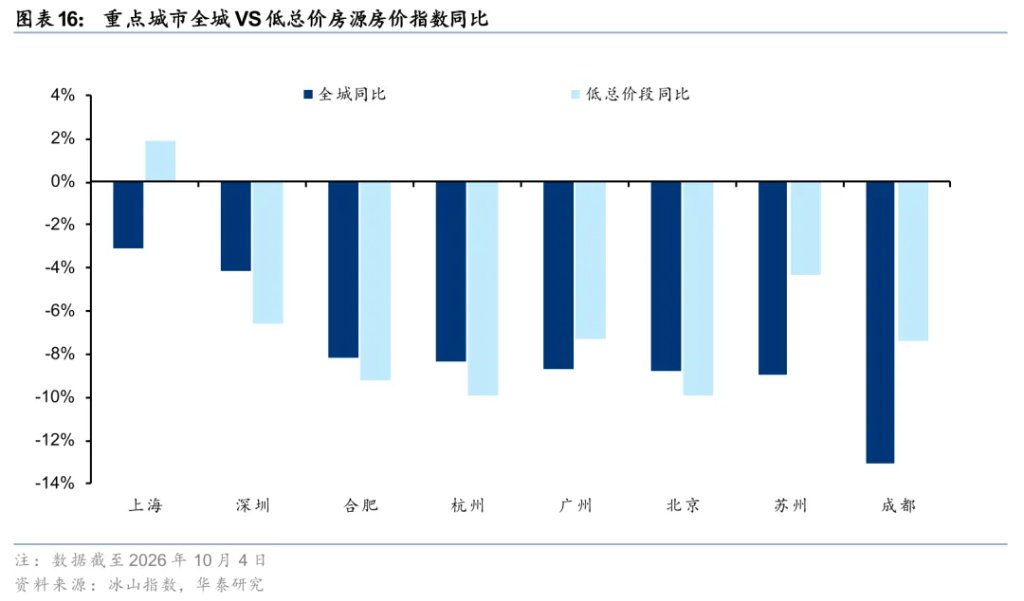
1、低总价房屋:政策红利强化价格企稳动力。按揭贴息政策使得低总价房屋“月供低于租金”率先确立,有利于推动“租转买”刚需集中入市。相对而言,个别代表性城市的价格信号已经先行:冰山指数显示,截至2026年10月4日,上海200万以下房源均价同比+1.9%、年内累计+6.3%,显著优于全市均值。苏州、成都、广州低总价段跌幅亦均小于全市平均。贴息政策将进一步放大低总价房源的吸引力,有望推动房价企稳。
2、核心区域高品质改善房屋:供给稀缺与产品溢价共振的结构性机会。828新政后新开工与推盘持续收缩,核心城市核心地段的高品质住宅供给趋于稀缺;置换链条激活后,改善客群价格敏感度低、更看重产品力与交付确定性,“所见即所得”的销售新规进一步强化高品质房源溢价。
投资逻辑:地产股开始迈向“中期逻辑”
8月底以来,地产股经历了828、929两次重大政策,但波动开始趋向于平稳,我们认为市场对828政策反应已相对充分,预计随后将会有更多城市细则落地,但力度或将弱于北京上海,因此828细则影响将逐步弱化,尤其值得注意的是,我们预计二三线城市政策灵活性或高于一线城市,或带来结构性机遇。展望未来,市场将聚焦于中长期基本面是否能如期反映政策效果。
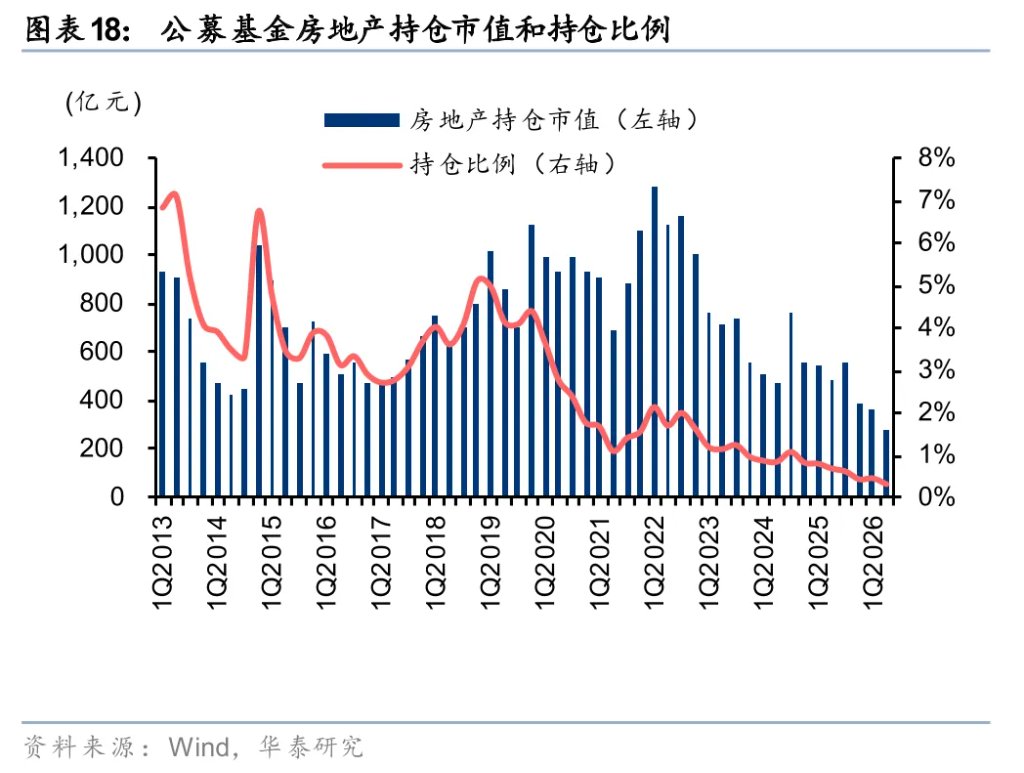
机构持仓达历史新低,低拥挤度蓄势高赔率
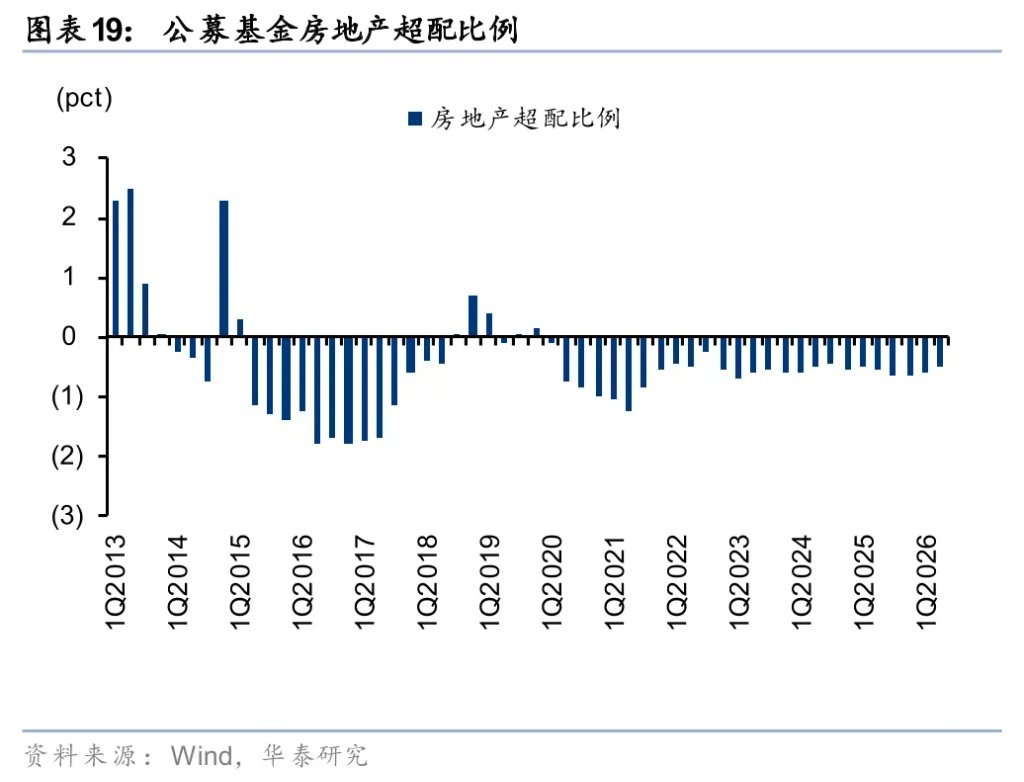
截至2Q26,公募基金房地产持仓市值276亿元,环比1Q26下降24%,仅为2013年以来历史峰值(1Q22的1280亿元)的22%;持仓比例0.31%,环比再降0.14pct,创2013年有数据以来新低,较2Q13峰值7.11%和2013-2019年约4.1%的中枢均大幅回落。对照标准行业配置比例(0.84%),当前实际持仓仅为其37%,超配比例-0.53pct,且自2Q2015以来已连续45个季度低配,低配状态贯穿了整个行业下行周期。
行业杠杆加速压降,资产负债表修复夯实估值底
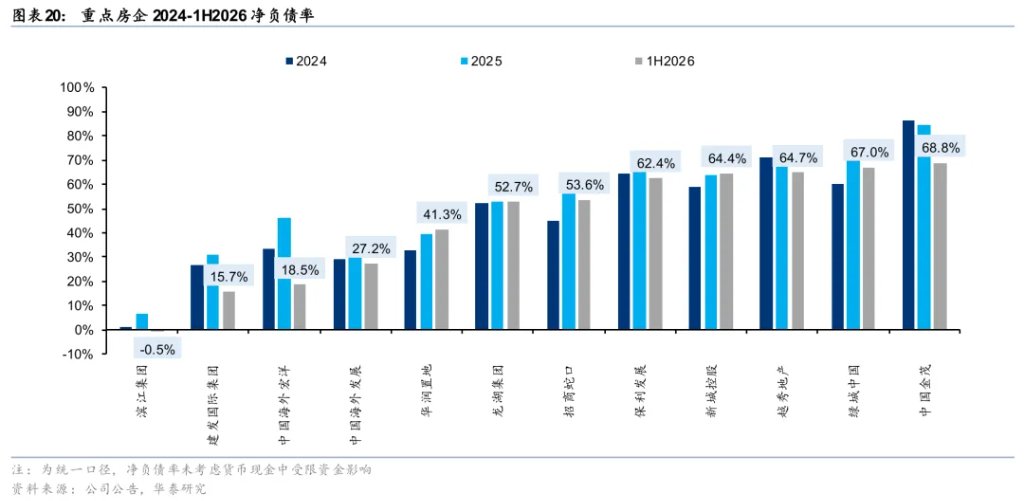
12家重点房企1H2026合计有息负债17893亿元,同比-3.1%,压降态势延续;净负债率均值44.6%,较2025年末的52.1%大幅回落7.5pct,甚至低于2024年(46.6%)水平。结构上,10家房企净负债率较2025年末下降;滨江集团、建发国际集团、中国海外宏洋、中国海外发展、华润置地5家已低于50%,滨江集团更是降至-0.5%。
供给侧的报表修复与需求侧的房价企稳正在形成共振。净负债率的系统性压降意味着信用风险收敛,减值计提对利润的侵蚀有望趋弱;而低杠杆房企在周期底部仍保有拿地与扩张的选择权,一旦销售回暖,其市占率与业绩弹性或将更为突出。
整体而言当前地产机构持仓处于历史性低位,若房价企稳沿低总价段向更大范围扩围、行业基本面预期修复,回流资金的空间和弹性都将显著大于持仓高位板块,行业“低杠杆+低配”的双重低位,意味着地产股下行风险有限、上行空间充足,配置价值进一步凸显。
我们认为2027年全国房地产市场成交量有望上新台阶、更多城市房价筑底,适应新模式的房企或将迎来新周期。
本文来源:
本文来自华尔街见闻,欢迎下载APP查看更多